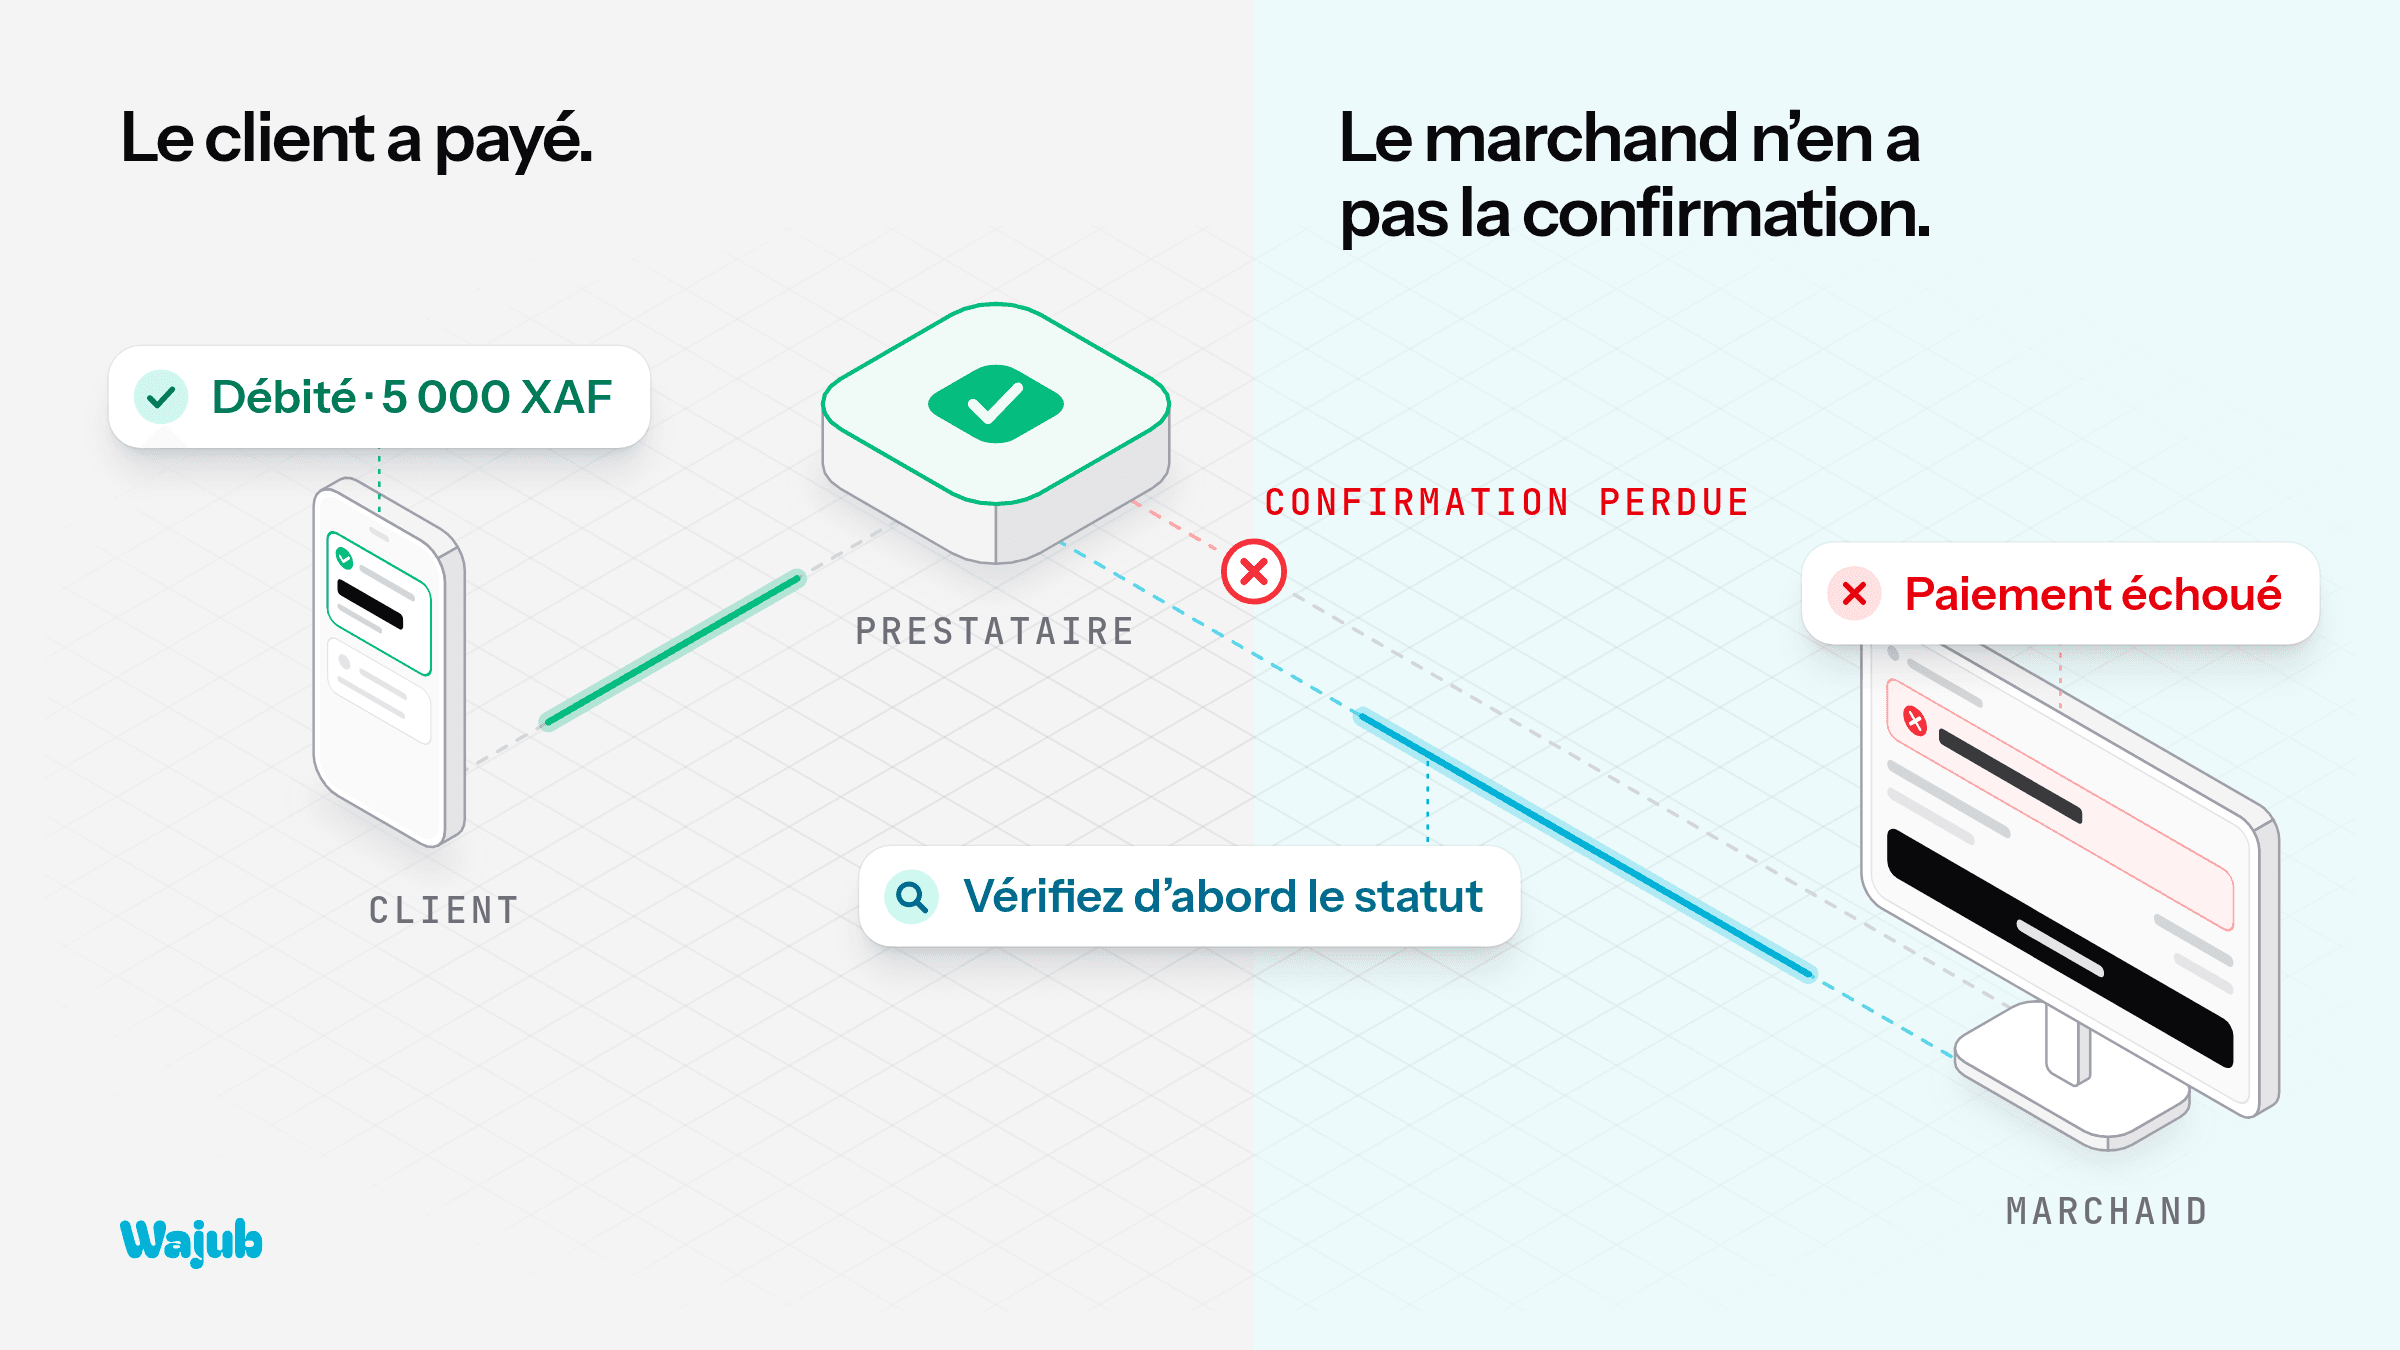
Le compte du client est débité. Pourtant, le marchand ne reçoit aucune confirmation. Faut-il considérer le paiement comme échoué et demander immédiatement au client de recommencer ? Pas nécessairement.
Imaginez un client qui règle une commande par MTN Mobile Money ou Orange Money. Il valide l’opération sur son téléphone et reçoit une notification de débit. Mais sur le site marchand, la commande reste en attente ou affiche « paiement échoué ».
Le client a payé. Le marchand n’en a pas la confirmation.
Ce décalage, fréquent dans les parcours de paiement électronique, mérite une attention particulière.
1. Débit effectué, paiement confirmé : deux réalités différentes
Un paiement électronique fait intervenir plusieurs systèmes : le marchand, son prestataire de paiement et, selon le moyen utilisé, une banque ou un opérateur Mobile Money.
Du clic à la confirmation : que se passe-t-il réellement lors d’un paiement en ligne ?
Initiation : le client choisit son moyen de paiement et valide sa demande.
Transmission : le prestataire transmet la demande au réseau concerné.
Traitement : la banque ou l’opérateur traite l’opération.
Confirmation : le résultat est communiqué au prestataire, puis au marchand.
Le problème peut survenir à n’importe quelle étape de communication : le paiement peut être traité sans que sa confirmation parvienne correctement au marchand.
Il faut donc distinguer trois situations :
Paiement confirmé : le prestataire indique que la transaction a réussi.
Paiement en attente : le résultat définitif n’est pas encore connu.
Paiement échoué ou annulé : le prestataire confirme que l’opération n’a pas abouti ou a été annulée.
Un débit visible sur le téléphone du client ne suffit pas à déterminer lequel de ces statuts s’applique. De même, une confirmation de paiement ne signifie pas nécessairement que les fonds sont déjà disponibles sur le compte bancaire du marchand.
2. Pourquoi la confirmation peut-elle manquer ?
Trois situations peuvent expliquer ce décalage.
Un traitement asynchrone
Certains paiements ne retournent pas immédiatement leur résultat définitif. La transaction est initiée, puis son statut évolue ultérieurement.
C’est notamment le cas de certains parcours Mobile Money. La documentation officielle de MTN Mobile Money prévoit une notification lorsque la transaction atteint son état final, ainsi qu’une vérification par API lorsque le callback n’a pas été reçu.
Une interruption de communication
Le prestataire peut avoir traité le paiement sans parvenir à transmettre le résultat au serveur du marchand, par exemple à cause d’une coupure réseau ou d’un délai d’attente dépassé.
Une notification non reçue
Les prestataires utilisent des notifications automatiques, appelées webhooks ou callbacks, pour informer les marchands de l’évolution des transactions.
Mais une notification peut être retardée, échouer ou être reçue plusieurs fois. Le marchand doit donc prévoir un mécanisme de vérification complémentaire.
3. Le vrai danger : payer deux fois pour une seule commande
Lorsqu’un client voit son compte débité, mais que le site affiche un échec, il peut naturellement recommencer l’opération.
Si la première transaction avait réussi, cette nouvelle tentative peut provoquer un double paiement.
Ce risque n’est pas seulement théorique car, ce problème est également documenté par PayPal, qui identifie les transactions dupliquées sous le code DUPLICATE_TRANSACTION. Cela peut notamment se produire lorsqu’une demande est renvoyée après un délai d’attente ou lorsqu’un client soumet plusieurs fois la même opération.
Pour limiter ce risque, les systèmes de paiement peuvent utiliser des clés d’idempotence (protection contre les opérations en double). Leur rôle est simple : empêcher qu’une même demande répétée déclenche plusieurs opérations financières.
Il faut également distinguer un double paiement d’une notification reçue plusieurs fois. Un prestataire peut envoyer plusieurs fois la même notification au marchand sans que cela signifie que le client a été débité plusieurs fois. Le système doit donc savoir reconnaître et traiter chaque transaction une seule fois.
Mais lorsque ces mécanismes de vérification et de protection ne sont pas correctement mis en place, les conséquences dépassent le simple problème technique et peuvent directement affecter l’activité de l’entreprise.
Pour l’entreprise, les conséquences peuvent être importantes :
Des remboursements et des réclamations supplémentaires.
Des commandes payées mais non validées.
Une surcharge du service client.
Une perte de confiance des utilisateurs.
4. Avant de demander un nouveau paiement, vérifiez !
Lorsqu’une transaction présente un statut incertain, la bonne réaction consiste à vérifier avant de relancer.
Le marchand doit :
Conserver la référence de transaction pour retrouver précisément l’opération.
Consulter le statut auprès du prestataire, via son API ou son tableau de bord.
Comparer le montant, la devise et la référence avec les informations de la commande.
Surveiller les notifications et effectuer une nouvelle vérification si le statut reste en attente.
Ne proposer une nouvelle tentative qu’après clarification du résultat de la première opération.
Les systèmes doivent également prévoir une protection contre les paiements en double. Ainsi, si une même demande est envoyée plusieurs fois à cause d’un problème technique, elle ne doit pas déclencher plusieurs opérations financières.
En attendant, le client doit recevoir une information claire :
« Votre paiement est en cours de vérification. Merci de ne pas effectuer une nouvelle tentative pour le moment. »
5. Pourquoi la supervision des paiements compte autant que l’encaissement aujourd’hui
La difficulté augmente lorsque l’entreprise utilise plusieurs prestataires de paiement. Chaque plateforme possède ses propres interfaces, statuts et mécanismes de notification.
Sans supervision centralisée, les équipes doivent multiplier les vérifications et rapprocher manuellement les informations.
D’où la nécessité d’un système d’orchestration. Il permet notamment de connecter plusieurs prestataires, de centraliser le suivi des transactions et de mieux gérer les différentes routes de paiement.
C’est le rôle de solutions comme WAJUB : permettre aux entreprises de connecter leurs propres comptes de paiement et de superviser leurs différentes routes depuis une interface centralisée.
Mais une règle reste fondamentale : une transaction dont le résultat est incertain ne doit pas déclencher aveuglément une nouvelle tentative sur un autre prestataire. La disponibilité des routes doit toujours s’accompagner d’une vérification du statut de la transaction précédente.
Conclusion
Un paiement débité sans confirmation immédiate n’est pas nécessairement un paiement échoué ou réussi. Il doit être vérifié.
Dans un environnement où plusieurs systèmes interviennent, la fiabilité ne consiste pas seulement à encaisser, mais aussi à savoir précisément ce qu’il est advenu de chaque transaction.
Avant de faire payer à nouveau, vérifiez d’abord.